Anthropic 长期利益信托的机制与挑战:一千股、五个席位、三份文件
2026 年 8 月 4 日,Anthropic 新设了首席全球事务官一职,请来的是前加州最高法院大法官 Mariano-Florentino Cuéllar。公告第四段有三句话:
Tino has served as a Trustee of Anthropic’s Long-Term Benefit Trust since January 2026. He has stepped down from the Trust to join the company. The Trust will select a successor under its normal process.
Tino 自 2026 年 1 月起担任 Anthropic 长期利益信托的受托人。他已从信托卸任,加入公司。信托将按正常程序选出继任者。
他从监督这家公司的机构,直接进了这家公司的管理层,前后只隔了六个半月。
1 月任命他为受托人的那篇公告里,引了他这样一段话:
As AI capabilities advance at an unprecedented pace, the need for governance structures that marry private sector dynamism with civic responsibility has never been more urgent. … The Long-Term Benefit Trust represents a thoughtful approach to ensuring that as these powerful systems evolve, decisions about their development remain grounded in the broader public interest. I’m honored to contribute my experience to this important work.
AI 能力正以前所未有的速度推进,把私营部门的活力与公民责任结合起来的治理结构,从未像现在这样紧迫。……长期利益信托是一种深思熟虑的做法,确保这些强大的系统在演进时,关于其发展的决策始终立足于更广泛的公共利益。能为这项重要工作贡献我的经验,我深感荣幸。
那篇公告还写到,他已经宣布 7 月离开卡内基国际和平基金会,回斯坦福主持行为科学高等研究中心和 Knight-Hennessy 学者项目。照这个安排,他 7 月该回斯坦福;8 月,他去了 Anthropic。
对这次转身,Anthropic 的全部说明就是开头那三句,一个字都没提利益冲突。他留下的受托人席位由谁接替,到我写这篇时还没有公布。
换工作是 Cuéllar 的自由。受托人一年一任,卸任后去被监督的一方任职,在美国的治理实践里也有先例。
我想弄清楚的是另一件事:这个信托,也就是 Anthropic 的长期利益信托(Long-Term Benefit Trust,下称 LTBT),手里有什么权力,谁能把它拿走。答案写在 Anthropic 的注册证书(certificate of incorporation)里。这是公司在特拉华州备案的设立文件,股份分几类、每类股有什么权利、董事怎么选、改哪一条要谁点头,都以它为准,公司章程细则也不能和它冲突。
这份文件不能免费看,要向特拉华州务卿付费订购:首页 10 美元,之后每页 2 美元,26 页的一份大约 60 美元。州里的免费检索只给公司名、档案号、成立日期和注册代理人,不列归档历史。一家准备以两万亿美元估值上市的公司,想看它现行的治理文件,得花钱,还得猜着一份一份买。
下面先看这 26 页里写了什么。
这是根据公开文件做的分析,我没有联系 Anthropic 求证或请它置评,文中凡是对意图的判断,都只是一个读者的推论。用了哪些版本的文件、怎么核的、哪些地方没能核实,写在文末。
两年前,有人读到这里写下「看起来很疯狂」
2024 年 6 月 12 日,Zach Stein-Perlman 在 AI Lab Watch 上发了一篇文章,逐条解读 Anthropic 的注册证书。在盯 AI 公司的独立观察者里,他是最勤快的一个。那篇文章有一条脚注这样写:
I think there’s a tension between Article IV(D)(5)(a) and Article IX. I suspect I misunderstand Article IV(D)(5)(a) in the context of the whole document; I will ignore it here for now.
My reading, which seems crazy: per Article IV(D)(4)(b), the Class T stock will exist perpetually unless its holder—the Trust—decides to convert it. Per Article IV(D)(5)(a), as long as the Class T stock exists, Anthropic can’t disempower its holder.
我认为第四条 (D)(5)(a) 和第九条之间有张力。我猜是自己没结合全文读懂 (D)(5)(a),这里先不管它。我的读法,看起来很疯狂:按第四条 (D)(4)(b),除非持有人(即信托)决定转换,Class T 股将永久存在;按 (D)(5)(a),只要 Class T 股存在,Anthropic 就不能剥夺其持有人的权力。
他已经读出来了,只是自己也觉得离谱,说它 seems crazy,注明这里先不管。(他写的 Article IX 是笔误:脚注和正文里都写成 IX,证书里对应的是第十一条。)
论证的另一半,他在同一篇文章里也写到了。他抄下了 Transfer Approval Threshold 的全文,这是股东绕开信托需要达到的超级多数门槛。抄完之后他写:
If Anthropic’s description above is about this, it’s odd and misleading. Perhaps Anthropic’s description is about the Trust Agreement, not just the CoI.
如果 Anthropic 上面那段描述指的是这一条,那它既奇怪又误导。也许 Anthropic 那段描述指的是信托协议,而不只是注册证书。
此后他没有再往下追。2024 年 6 月 13 日,他在自己帖子下面留了一条评论,这是他关于这一条的最后一句话:
I’m still confused about Article IV(D)(5)(a) (p. 18) of the CoI. See footnote 3.
我对注册证书第四条 (D)(5)(a)(第 18 页)仍然困惑。见脚注 3。
2025 年 11 月,他在另一处讨论里说:
afaik the only lawyers who’ve read the Anthropic CoI are Anthropic lawyers and advisors, so it might be cool if one independent lawyer read it from a skeptical/robustness perspective
据我所知,读过 Anthropic 注册证书的律师只有 Anthropic 自己的律师和顾问,所以要是能有一位独立律师从怀疑、稳健性的角度读一遍,会挺好。
我是自己先读出这两条之间的关系,隔了一天才搜到这条脚注。说实话有点泄气,接着又生出一点别的感觉:一个比我懂得多、也比我勤快的人,两年前就站在同一个地方,写下 seems crazy,然后走开了。这条线索就这么挂了两年。
所以这篇文章算不上「发现」。它做的是把这个被搁下的直觉推到底:补上条文自己的原话,补上几条被堵死的绕行路径,说清那个 Perhaps 为什么应该换成 necessarily。我不是律师,下面的读法都是从文本推出来的,欢迎懂行的人来拆。
信托的全部权力,系在 1,000 股上
Anthropic 2021 年 1 月在特拉华注册成立。注册证书第三条写了它的法定公益目的,只有一句话,24 个词:
The specific public benefit that the Corporation will promote is to responsibly develop and maintain advanced AI for the long term benefit of humanity.
本公司将推动的特定公共利益是:为人类的长期利益,负责任地开发和维护先进 AI。
归档原文里 long term 没有连字符。Anthropic 官网、律所简报和几乎所有转引都写成 long-term。引用这句话的人,大多没看过归档原件。
公益公司(PBC)这种形式要求董事会在股东的经济利益和公益目的之间做权衡,但几乎没人能逼它这样做:董事对公众不负义务,能起诉的只有合计持股至少 2% 的股东。Anthropic 官网自己的说法是 makes it legally permissible,讲的是允许,不是义务。
信托的权力来自另一处:第四条 (D) 项。公司授权发行 1,740,472,959 股,其中 T 类普通股(Class T Common Stock)1,000 股,占授权股本约百万分之零点六。这 1,000 股没有普通股的三样权利:不分红、清算不分配、不参与一般表决。它唯一的权力,是按时间表和融资进度,分阶段选举和罢免一部分董事。
它和双层股权不一样,更像一枚黄金股:董事按股份类别分开选,公司再怎么增资也稀释不了它。
保护它的条款在第四条 (D)5,标题就叫 Protective Provisions。(a) 项开头是这样写的:
At any time when any shares of Class T Common Stock are outstanding, the Corporation shall not, either directly or indirectly by amendment, merger, consolidation, conversion, recapitalization, reclassification, or otherwise, in one or more transactions or a series of related transactions, do any of the following without (in addition to any other vote required by law or this Restated Certificate) the written consent or affirmative vote of the holders of all of the then-outstanding shares of Class T Common Stock … and any such act or transaction entered into without such consent or vote shall be null and void ab initio, and of no force or effect
只要还有任何 Class T 普通股在外发行,公司不得以修订、合并、转换、资本重组、重新分类或其他任何方式,直接或间接地、通过一笔或一系列交易做下列任何事项,除非(在法律或本重述证书要求的其他表决之外)获得全部在外 Class T 普通股持有人的书面同意或赞成票……未经此同意或表决的任何行为或交易,自始无效,不具任何效力。
接着 (i)(1) 列出了它保护的范围:
amend, alter or repeal, or adopt any provision of this Restated Certificate that is inconsistent with, this Article IV(D), Article VIII(B)6(i)-(ii) or Article VIII(B)6(iv)-(vii) (including, without limitation, either such Article as renumbered as a result of any amendment, alteration, repeal or adoption of any other provision)
修订、变更或废除第四条 (D)、第八条 (B)6(i)–(ii) 或第八条 (B)6(iv)–(vii),或在本重述证书中新增与之不一致的条款(包括这些条款因其他修订而被重新编号之后)。
列进去的是整个 Article IV(D),不是其中某一小节。括号里那句 as renumbered,连「改个条号绕过去」这条路也堵上了。
(i) 后面还有第二项,是一条兜底:
or (2) amend, alter or repeal any provision of this Restated Certificate or the Bylaws of the Corporation in a manner that adversely affects the powers, preferences or special rights of the holders of the Class T Common Stock
……或 (2) 以对 Class T 普通股持有人的权力、优先权或特别权利产生不利影响的方式,修订、变更或废除本重述证书或公司章程细则的任何条款
这一项管的范围比第四条 (D) 大:证书和章程细则里的任何一条,只要改动对 Class T 的权利不利,都得信托同意。规定各类股各选几席的是第八条 (B) 那几款,它们不在 (1) 的名单上,但谁想削减 Class T 的席位,就会撞上这一项。
不过同一条里也留了一个口子。第四条 (D)5(a)(iii) 规定,增减董事人数要受托人同意,但新增席位里至少一半由 Class T 选出的,不在此限:
increase or decrease the authorized number of directors constituting the Board of Directors except for any increase in which at least half or more of such newly created directorships are elected by the holders of record of the Class T Common Stock, exclusively and as a separate class
证书第八条 (B)4 写明,过了 Final Phase-In Date(信托权力分阶段到位的最后一个节点,落在 2024 年 11 月)之后,董事会「固定为五席」,其中 Class T 选三席。五分之三,60%。
今天在任的董事是六位,其中信托选的三位。50%。
从五席到七席,再到如今在任的六个人,每一步都合乎条文。
还有一条是我重读时才注意到的。第八条 (B)6(i) 定义了什么叫「Class T 董事」:
“Class T Director” means any director elected by the holders of record of the Class T Common Stock, exclusively and as a separate class; provided, however, that “Class T Director” shall mean any director elected by the holders of record of the Voting Common Stock if at any time, and for so long as, there are no shares of Class T Common Stock outstanding
「Class T 董事」指由 Class T 普通股持有人作为单独类别排他地选出的董事;但如果在任何时候、并且只要没有 Class T 普通股在外发行,「Class T 董事」即指由表决普通股持有人选出的董事。
一旦 Class T 股不再存在,「Class T 董事」这个词就自动改指「由表决普通股持有人选出的董事」。
这些席位会直接回到股东手里。
要拆这把锁,用不着改任何一条关于使命的文字,只要让那 1,000 股消失。
让它们消失并不容易。把它们转成普通股要过三道门:过半数 Class T 持有人指定转换事件,至少 75% 的授权董事同意,股东同意达到 Transfer Approval Threshold。哪一道都不低。
官方没公布的门槛,证书里写着 85%
按 Anthropic 官网和媒体的说法,这套结构留了一个失效开关:股东只要凑够超级多数,不用受托人同意,就能修改甚至取消信托的权力。《金融时报》干脆叫它 kill switch。
这个超级多数是多少,官方从没说过。它写在第四条 (D)4(c)(iv),名叫 Transfer Approval Threshold,分两档,在 Final Phase-In Date 满一周年时换档。Final Phase-In Date 取 2027 年 5 月 24 日和融资达 60 亿美元后八个月中较早的那个,Stein-Perlman 2024 年 6 月注明它落在 2024 年 11 月,所以从 2025 年 11 月起,适用的是后一档:
either (x)(i) at least seventy-five percent (75%) of the Voting Common Stock then outstanding and held by the Founders …, (ii) at least fifty percent (50%) of the Series A Preferred Stock then-outstanding and (iii) at least seventy-five percent (75%) of the voting power of the outstanding Preferred Stock entitled to vote generally …, or (y) at least eighty-five (85%) of the voting power of the then-outstanding shares of the Corporation’s capital stock entitled to vote generally
或者 (x) 三项同时满足:(i) 创始人持有的在外表决普通股的至少 75%……,(ii) 在外 A 轮优先股的至少 50%,(iii) 有一般表决权的在外优先股(A 轮除外)表决权的至少 75%……;或者 (y) 公司有一般表决权的在外股本表决权的至少 85%。
后一档的 85% 少了一个 percent。前面每处 75% 都写成 seventy-five percent (75%),到了这里却是 at least eighty-five (85%)。
归档件是扫描版,没有文字层,我是把页面渲染成图片再跑 OCR 读的。第一次看到这里,我以为是 OCR 认错了,把那一页放大到 300dpi 又核了一遍,还是少这个词。2024 年 5 月那一版的同一段还有一处 at least at least fifty percent (50%),at least 写了两遍。到 2025 年 3 月版,重复的那处改掉了,漏掉的 percent 却一直没补。
法院会按明显笔误处理,条款不会因此无效。
分母也被缩小了。两档都写明不计无表决权优先股。Anthropic 时任总法律顾问 Brian Israel 2024 年对 TIME 解释过这意味着什么:Google 和亚马逊持有的是无表决权股,既选不了董事,也不算进这个超级多数的分母。
85% 也不是唯一的路。另一条 (x) 路径要三类股分别通过:创始人持有的表决普通股 75%,Series A 的 50%,其他有表决权优先股的 75%。FT 写 kill switch 时只提了 85%。哈佛法学院那篇专门研究这个开关的论文连数字都没给,只说 Anthropic 没有公布需要多少超级多数,脚注引的是起草律师的文章,不是证书条文。可条文是二选一,(x) 通常比凑齐全体 85% 容易得多。
这条路的第一项,只看创始人自己手里的表决普通股。
偏偏在这个时候,The Information 2026 年 8 月 18 日报道,Anthropic 计划在上市前给 CEO Dario Amodei 和其他联合创始人发一类带额外投票权的股票(路透与彭博当天跟进转述,具体票比从未披露,Anthropic 没有回应路透的置评请求)。同一篇报道说,公司还打算保留现有的信托,继续由它凭那类特殊股票选出董事会多数。85% 这个门槛算的是表决权,不是经济权益。创始人拿到超级投票权以后,凑齐 85% 表决权所需要的经济持股就少了。
绕开受托人的开关,写在一份没公开的协议里
证书里和这个失效开关对应的,是第十一条。它规定,要修改或废除第四条 (D)4 或第十一条本身,股东票必须达到 Transfer Approval Threshold,董事票还要达到 Whole Board 的 75%。Whole Board 指全部授权席位,空缺也算在内。
原文是这样写的:
…notwithstanding any other provision of this Restated Certificate or any provision of law that might otherwise permit a lesser vote or no vote, but in addition to any vote of the holders of any class or series of the stock of this corporation required by law or by this Restated Certificate, the affirmative vote of stockholders of the Corporation representing at least the Transfer Approval Threshold shall be required to amend or repeal Article IV(D)4 or this Article XI…
……即使本重述证书的其他条款或法律允许较低票数或无需表决,在法律或本证书要求的任何类别或系列股票持有人的表决之外,修订或废除第四条 (D)4 或本第十一条,还须获得达到 Transfer Approval Threshold 的股东赞成票……
关键在 in addition to:这些票是在其他表决之外另加的。
「其他表决」里就包括第四条 (D)5(a) 要求的全部 Class T 股同意。Transfer Approval Threshold 定义在第四条 (D)4,(D)4 又属于 (D),正在 5(a)(i)(1) 保护的范围之内。
所以只看证书本身,要改这个门槛,得三样同时到位:股东票达到门槛,75% 的 Whole Board,再加上信托作为全部 Class T 股持有人的同意。
不过 in addition to 是特拉华公司章程里的通用套话。这份证书里它出现了三次,分别在第四条 (D)5(a)、第四条 (D)6 和第十一条,是同一位起草人的固定写法。把论点压在一句套话上,职业律师一眼就能看穿。所以这三个词只能算旁证,文本依据是 5(a)(i)(1) 把整个 Article IV(D) 都列了进去。
读到这里,我在稿子里写下的结论是:那个「无须受托人同意」的失效开关,在公开文件里找不到着落。
这句话我留在稿子里放了一天。
后来我注意到,第四条 (D)5(a) 管的只是这份证书和章程细则的修改,对信托协议一个字都没提。而第四条 (D)4(c)(iii) 在定义什么算 Transfer 时,写了这么一句:
notwithstanding the foregoing, the following will not be considered a “Transfer”: (A) the entry into the Voting Agreement and the performance of any obligations or the taking of any actions thereunder, and (B) the performance of any obligations or the taking of any actions under that certain Trust Agreement of the Anthropic Long-Term Benefit Trust, as such trust agreement may be amended from time to time
尽管有前述规定,下列情形不视为「转让」:(A) 订立表决协议,以及履行该协议下的义务或采取其下的行动;(B) 履行 Anthropic 长期利益信托那份信托协议下的义务或采取其下的行动,该信托协议可不时修订。
证书自己把依信托协议采取的行动排除在转让限制之外,还特意注明这份协议「可以不时修订」。
所以我那句结论错了。开关不必写在证书里,它在信托协议那一层,证书自己已经指了路。
而这份信托协议,从 2023 年到现在一个字都没公开过。
开关落在协议那一层,也不全是我的推断,设计这套结构的律师自己写过。John Morley(耶鲁法学院)、David Berger 与 Amy Simmerman(Wilson Sonsini)在哈佛法学院公司治理论坛的文章里说,三份文件(信托协议、注册证书,以及信托与公司之间的关键协议)
all use a single, harmonized set of processes to permit amendments that could materially alter the Trust or its rights. These processes permit amendment by consent of the Voting Trustees and the company’s stockholders; by consent of the Voting Trustees and the company’s directors prior to the time the Voting Trustees gain the power to elect a majority of the directors; or by a supermajority of stockholders. Because the last possibility—amendment by a supermajority of stockholders—can be accomplished without the consent of the Voting Trustees, it operates as a kind of failsafe against the actions of the Voting Trustees and safeguards the interests of stockholders.
三份文件用的是同一套修改流程,其中股东超级多数那条路不需要受托人同意,起草律师管它叫 failsafe。三份里我能读到的只有一份。
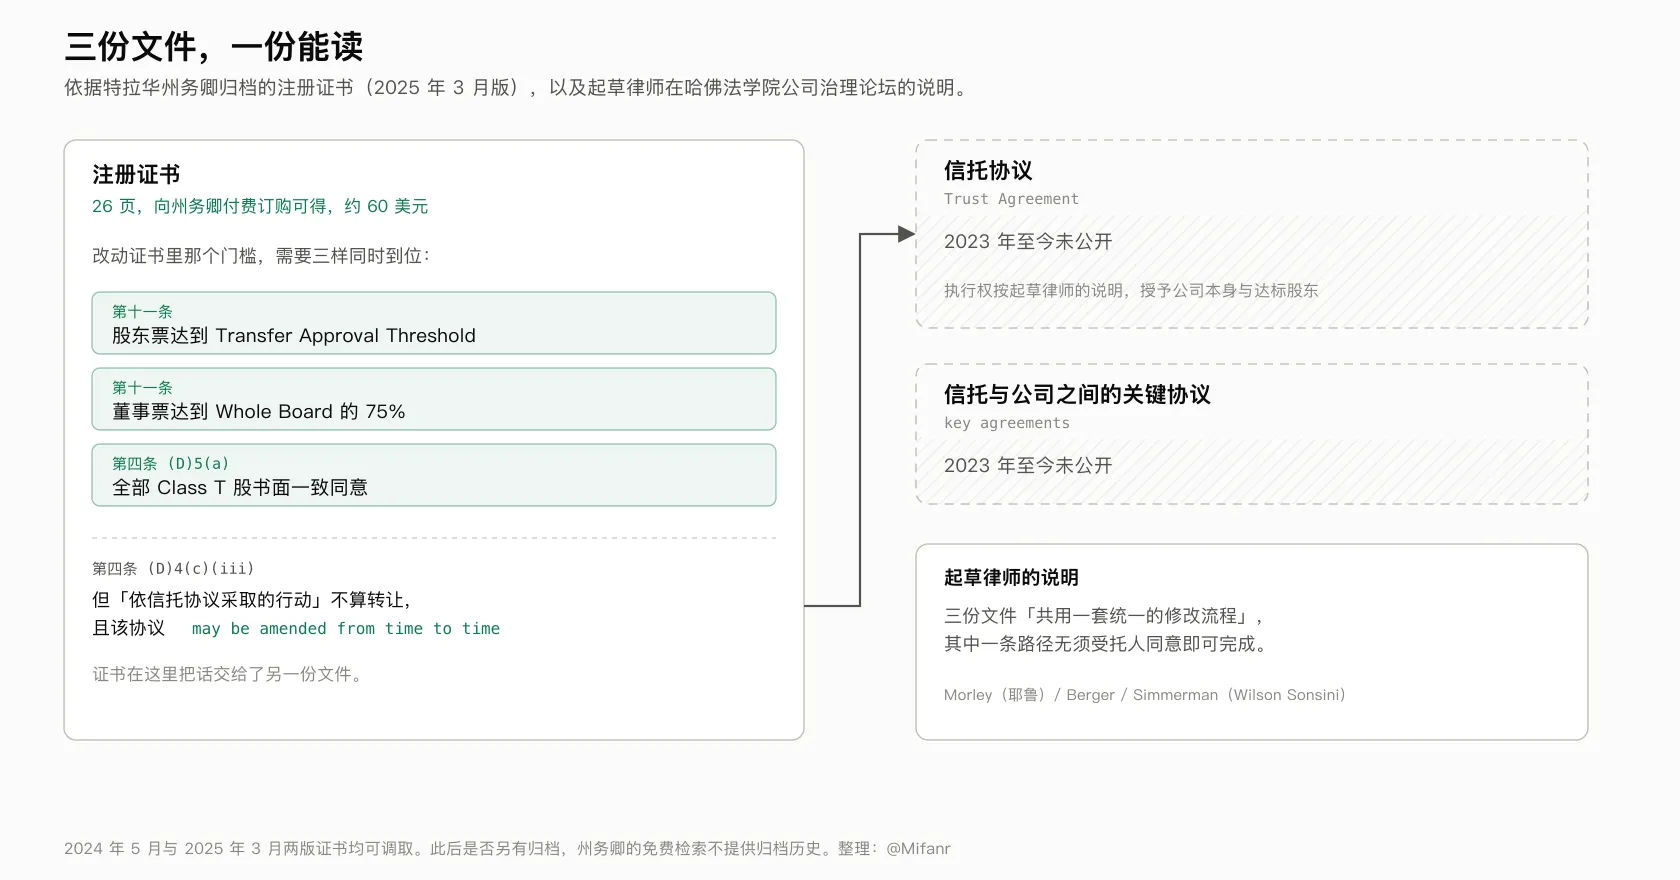
Stein-Perlman 两年前写的是 Perhaps。能把它换成 necessarily,靠的是两点:证书本身装不下一个无须受托人同意的开关,而证书自己给信托协议留了门。
谁能去法院告这个信托?公司自己
非慈善目的信托和慈善信托最大的区别,在于谁能去法院要求执行。慈善信托有州总检察长来管。目的信托没有受益人,也就没有天然的原告。
特拉华管非慈善目的信托的成文法是 12 Del. C. § 3556,起草律师在脚注里注明的依据就是这一条。按它的规定,除非治理文书另有约定,对信托所宣示的目的「拥有超出一般公众利益之利益」的人,可以向衡平法院申请任命或撤换执行人。
而 LTBT 宣示的目的,偏偏就是全人类的长期利益。
那信托协议把执行权给了谁?答案还是起草律师自己写的:
As permitted by Delaware’s purpose trust statute, the Trust Agreement also authorizes the Trust to be enforced by the company and by groups of the company’s stockholders who have held a sufficient percentage of the company’s equity for a sufficient period of time.
排在第一位的是 by the company,公司自己。
一份用来约束公司的信托,有权去法院强制执行它的,是这家公司自己,以及持股达到一定比例、持有达到一定期限的股东。受托人不在其中,公众也不在。
同一篇文章还交代了三件事:第一批受托人由公司挑选;受托人任期只有一年;挑选受托人时要征询公司董事和 CEO 的意见。
把这几条放在一起看,五个受托人席位常年坐不满,就不像是巧合了:一年一任,由在任的人互相推选,人选还要先问被约束的一方。这样的席位招不满人,我并不意外。
受托人应有五名,三年里大半时间只有三名
2023 年 9 月 19 日,Anthropic 公布了首批五名受托人:Jason Matheny(RAND CEO)、Kanika Bahl(Evidence Action CEO)、Neil Buddy Shah(Clinton Health Access Initiative CEO,主席)、Paul Christiano(Alignment Research Center 创始人)、Zach Robinson(Effective Ventures US 临时 CEO)。
公告里有一句:
The Anthropic board chose these initial Trustees after a year-long search and interview process…
Anthropic 董事会经过为期一年的物色和面试,选定了这几位首批受托人……
后来 Anthropic 在这一页下面加了脚注,记录谁走了:Matheny 2023 年 12 月离任,为的是避免和 RAND 的政策业务产生利益冲突;Christiano 2024 年 4 月离任,去了美国 AI 安全研究院;Bahl 和 Robinson 2026 年 1 月一起离任。首批五人里走了四个,只剩主席 Shah。
最懂 AI 安全的两位,也是最早走的两位。官方给的理由是避免利益冲突和另有任用,我不做别的揣测。
按官方公告的日期算,三年里在任人数的变化是这样的:
2023-09   5 人(满编,约 3 个月)
2023-12   4 人
2024-04   3 人  ← 维持约 13 个月
2025-05   4 人(Fontaine 加入)
2026-01   3 人(Cuéllar 进,Bahl 与 Robinson 出)
2026-07   4 人(Bernanke 加入)
2026-08   3 人(Cuéllar 出)
36 个月里,只有最初约 3 个月是满额五人,约 20 个月只有三个人。
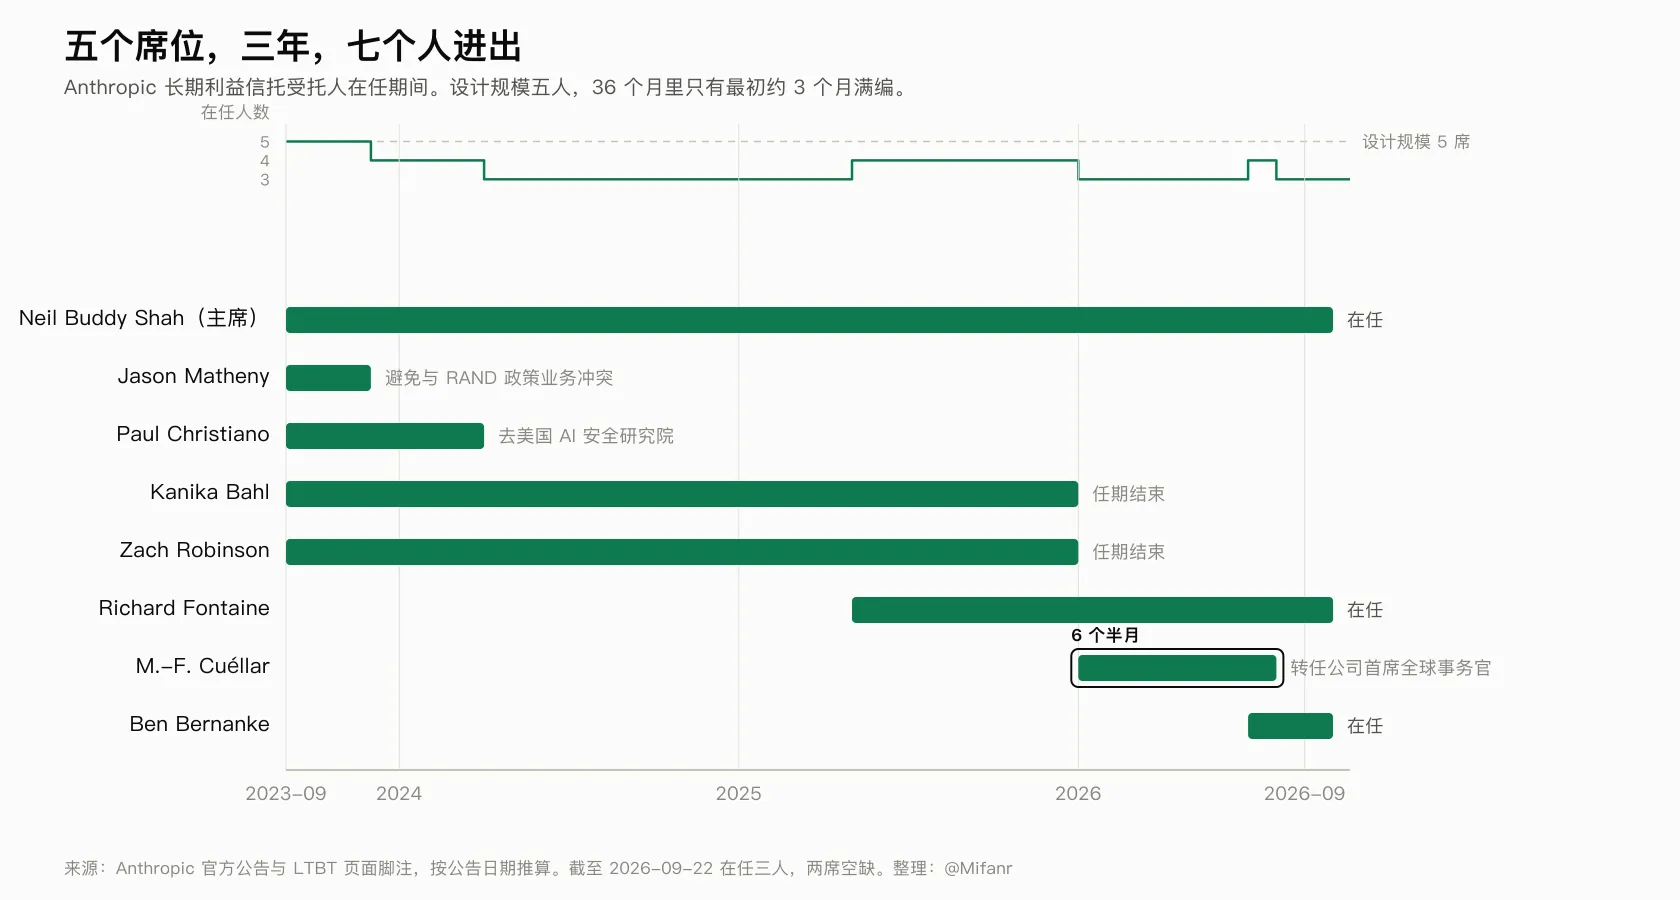
可 Anthropic 那一页的正文,到今天还用现在时写着 an independent body comprising five Trustees,一个由五名受托人组成的独立机构。
关于新受托人怎么选,官方的说法这三年里也变过。2023 年 9 月那一页写的是:
Trustees serve one-year terms and future Trustees will be elected by a vote of the Trustees.
到了 2026 年 1 月和 7 月的两篇任命公告里,同一件事变成了:
New Trustees are selected by the existing ones, in consultation with the company.
从「由受托人投票选出」变成「由在任受托人挑选,并与公司协商」,没有哪篇公告解释过为什么变。
变的是对外的说法,不一定是信托协议本身改过。协议没公开,也可能从一开始就写着「与公司协商」,起草律师那篇文章的说法就更接近这一种。能确定的只有一点:官方的公开说法变了,没人解释。
信托拿到的董事会多数,最多维持了 38 天
2026 年 4 月 14 日,Vas Narasimhan 加入董事会。Anthropic 的公告写着:
With Narasimhan’s appointment, Trust-appointed directors now make up a majority of the Board. Narasimhan joins Dario Amodei, Daniela Amodei, Yasmin Razavi, Jay Kreps, Reed Hastings, and Chris Liddell on the Board of Directors.
随着 Narasimhan 获任,信托任命的董事现在占董事会多数。Narasimhan 与 Dario Amodei、Daniela Amodei、Yasmin Razavi、Jay Kreps、Reed Hastings、Chris Liddell 一同组成董事会。
董事会七人,信托选的占四席。2023 年宣布成立信托时,Anthropic 说信托会逐步选出董事会多数,到这时才第一次做到。
2026 年 5 月 22 日,Jay Kreps 在 LinkedIn 上宣布他已经离开董事会,Anthropic 没有发公告。离任原因查不到,我不做任何推测。
现在 Anthropic 官网上列出的董事是六位:Dario Amodei、Daniela Amodei、Yasmin Razavi、Reed Hastings、Chris Liddell、Vas Narasimhan。
信托任命的三人(Daniela Amodei、Hastings、Narasimhan)对股东选出的三人(Dario Amodei、Liddell、Razavi)。
三比三。
(谁占哪一席,Anthropic 只在 Kreps 和 Hastings 的任命公告里写明过是信托任命的,其余出自 Fried 与 Reiter 论文的脚注 291 和 294。这个归属和证书的席位结构对得上:2024 年 11 月以后董事会固定五席,其中信托选三席;Liddell 2026 年 2 月加入之前的五个人里,除了 Kreps、Hastings 和占优先股那一席的 Razavi,信托的第三席只能是两位 Amodei 之一。)
三比三打平时怎么办,证书第八条 (C) 早就写好了:
If at any time the vote of the Board of Directors with respect to a matter is tied (a “Deadlocked Matter”) and the Chief Executive Officer of the Corporation is then serving as a director (the “CEO Director”), the CEO Director shall be entitled to an additional vote for the purpose of deciding the Deadlocked Matter (a “Deadlock Vote”) (and every reference in this Restated Certificate or in the Bylaws of the Corporation to a majority or other proportion of the directors shall refer to a majority or other proportion of the votes of the directors), except with respect to any vote as to which the CEO Director is not disinterested or has a conflict of interest, in which such case the CEO Director shall not have a Deadlock Vote.
董事会对某一事项的表决出现平票(「僵局事项」),而公司首席执行官当时担任董事(「CEO 董事」)时,CEO 董事有权为决定该僵局事项多投一票(「僵局票」)(本重述证书或公司章程细则中凡提到董事的多数或其他比例,均指董事票数的多数或其他比例),但 CEO 董事对该事项并非利益无涉或存在利益冲突的除外,此时 CEO 董事没有僵局票。
平票时多出来的那一票在 Dario Amodei 手里,他坐在股东选出的那一侧。信托占董事会一半的席位,表决时不到一半。
信托拿到多数时,Anthropic 发了公告;失去多数时,没有。
2026 年 9 月 4 日,《金融时报》刊出 AI 编辑 Madhumita Murgia 的报道,讲 Anthropic 上市和这个信托,标题是 Anthropic’s $2tn IPO puts powerful external trustees in spotlight。文中写道:
It has selected four of Anthropic’s seven directors, including Netflix’s co-founder Reed Hastings and Vas Narasimhan, chief executive of Novartis.
它选任了 Anthropic 七名董事中的四名,包括 Netflix 联合创始人 Reed Hastings 和诺华 CEO Vas Narasimhan。
这时离 Kreps 离任已经三个多月。
我不想替读者下「FT 写错了」的结论。它可能是按授权席位算的,这种算法在证书里有依据:第四条 (D)5(a)(iii) 规定,减少授权董事人数要信托同意,所以 Kreps 走后,他那一席更可能是空着,而不是被撤掉。那是信托的席位,按第八条 (B)5,空缺只能由信托,或者由信托选出的其余董事来补。如果是这样,按授权席位算,信托仍占七席中的四席;按在任的人算,董事会是六个人、三比三,缺的那一席是信托自己四个月没补。授权席位是几个,公司没有公布,这一段只是推断。
而多数没了的时候,本来也没有谁有义务说一声。
FT 眼里的三年:只当顾问,没划红线
同一篇 FT 报道还靠采访拼出了信托这三年是怎么运作的。先看它能接触到什么:
The trustees are required to receive advance notice of major company actions, including the launch of new AI models. They meet weekly among themselves, while also meeting Anthropic’s leadership as frequently as every other week.
受托人每周自己开一次会,最密的时候每两周和管理层见一次;公司的重大动作,包括发布新模型,要提前告诉他们;他们还列席董事会。
提前通知这一条,证书里是有的。第四条 (D)5(b) 规定,Second Phase-In Date(最晚 2026 年 5 月 24 日)之后,公司要清算、转让超过能力阈值的 AI 模型的控制权、出售过半股本,或者发行债务、设定担保等,都得至少提前 5 个日历日书面通知 Class T 持有人。同一条后面还跟着一句:
provided, however, any holder of shares of Class T Common Stock shall be deemed to have waived such notice if such holder does not object to such act or transaction in writing within five (5) calendar days of the time that such holder becomes aware of such act or transaction
但是,任何 Class T 普通股持有人在知悉该行为或交易后五个日历日内没有书面反对的,视为已放弃该通知。
FT 接着写:
Yet despite that access and authority, the trust has operated largely in an advisory capacity. It has not attempted to draw red lines or force a significant trade-off between profit and purpose
三年下来,信托基本只当顾问,没划过红线,也没逼公司在利润和宗旨之间做过重大取舍。
FT 能举出的最有力的介入只有两件:一是 Mythos 网络安全模型通过 Glasswing 项目限量发布,FT 说这是受托人 encouraged 的;二是公司和美国政府在自动武器问题上的争执。
限量发布这件事本身有别的来源可以印证:Anthropic 自己的新闻稿 Expanding Project Glasswing,《悉尼先驱晨报》和马来西亚《星报》6 月 3 日报道访问范围扩大到约 200 家 Glasswing 伙伴,Forbes 4 月 8 日写过它为什么坚持邀请制。但《悉尼先驱晨报》那篇通篇没提 trustee。受托人在这件事里起了什么作用,只有 FT 一个来源,而且是匿名信源。何况 Glasswing 本来就是 Anthropic 高调宣传的项目。
一篇讲治理透明度的报道,通篇没有 Anthropic 的一句具名回应,关键信息都靠 a person close to Anthropic、a person familiar with 这类匿名信源撑着。FT 没写「拒绝置评」,所以我不能说 Anthropic 拒绝回应,只能说文中没有出现公司的具名表态。
最强的反驳,和我得让步的一条
写到这里,我去找了能找到的最强反驳。下面三条都值得认真回应,另外还有一条,我得让步。
第一条反驳是:跟同行比,LTBT 已经算难拆的了。Google 2018 年发布 AI 原则,承诺不做武器、不做违反国际规范的监控;2025 年 2 月,这几条被整段删掉,只改了一个网页,没开董事会,没让股东投票,也没问过任何第三方。要动 LTBT,得有董事会决议,股东票要达到 Transfer Approval Threshold,董事票要达到 Whole Board 的 75%,按证书文本还得信托作为全部 Class T 股的持有人点头。我可以说这算不上约束,但得承认它的摩擦不是零。在这个行业里,不是零已经很少见了。
第二条反驳来自哈佛法学院,结论和我正好相反。Jesse Fried 和 Idan Reiter 2026 年 5 月发表的《AI Corporate Governance and Ben & Jerry’s Risk》,研究的就是这个失效开关。他们写道:
The most important difference between Anthropic PBC and OpenAI Group PBC is that an unspecified super-majority of Anthropic PBC investors can unilaterally amend the Trust…
Anthropic PBC 与 OpenAI Group PBC 最重要的区别在于:一个未具体说明比例的 Anthropic PBC 投资人超级多数,可以单方面修改信托……
在他们看来,这是优点:有了这个开关,Anthropic 的结构比 OpenAI 和 Ben & Jerry’s 都更不容易出事,后来者也会照着学。Fried 这样解释其中的道理:开关约束的是守护者本人,不是使命;守护者知道自己可能被换掉,投资人强烈反对时就会退让。
It puts a constraint on the guardians, because they don’t want to be thrown out. … If investors really don’t like what the guardians are planning to do, I expect the guardians will back off.
这是最该认真对待的反驳,因为在事实层面,Fried 和我完全一致。他说守护者会退让,我说权力会流回被约束的一方,说的是同一件事。我们的分歧在于拿什么标准衡量:他站在投资人一边,担心守护者做过头;我关心约束有没有效,想知道守护者能不能哪怕做成一次。同一个开关,他看到的是设计,我看到的是缺口。
这场分歧我不打算假装赢了。这个结构之所以既过得了 Fried 那一关,又会被我否定,是因为它要的从来是被控制,不是去控制。
这两件事共用同一个词。
(顺带说一处可以挑的地方:他们把第四条 (D)5(a) 读成只保护「board-appointment rights」,但 5(a)(i)(1) 管的是整个 Article IV(D),(i)(2) 还兜住了证书和章程细则里任何对 Class T 不利的修改,范围要大得多。他们关于 kill switch 的那句论断,脚注引的也是起草律师的文章,不是证书条文。)
第三条反驳是,董事席位本身就是实打实的权力。信托先后任命过四位董事,其中有 Reed Hastings 这样分量的人;按特拉华公司法,董事有独立的受托义务,不听任命方指挥。一个能往董事会送三四个人的机构,要说它毫无影响力,我自己都不信。
我得让步的,是 OpenAI 这个例子。2023 年 11 月,OpenAI 的非营利董事会有权无条件罢免 CEO,不受任何股东制约。按我这篇文章的标准,看权力会不会流回被约束的一方,它是满分。它也用了这个权力,结果五天就被击溃:约七百名员工,占全体九成以上,联名要求董事会辞职,微软施压,Altman 回归,原董事会被换掉。
可见,形式上再完备、不会流回的控制权,也不等于有效的约束。我的标准太严了,照它来衡量,没有哪种治理结构能过关。
1952 年,伦敦的法院判过这样的信托无效
1945 年 2 月,第二代阿斯特子爵 Waldorf Astor 和次子 David,与三名受托人订了一份生前信托,把《观察家报》的股份放了进去。信托写明的目的是:维护国与国之间的良好理解,保全报纸的独立与完整。
1952 年,英格兰高等法院衡平分庭在 Re Astor’s Settlement Trusts 一案中判它无效。Roxburgh 法官在判决里写:
it is not possible to contemplate with equanimity the creation of large funds devoted to non-charitable purposes which no court and no department of state can control, or in the case of maladministration reform.
大意是:大笔资金被投进非慈善目的,却没有哪个法院、哪个政府部门管得了,管理出了问题也没法纠正,法院没法坦然看着这种事发生。
一个富豪想用信托锁住「国际理解」「新闻独立」这类抽象的公共善,法院说不行。理由不是他动机可疑,而是没有人能管住它。
这不是孤例。普通法用三道锁,防止任何人永远支配未来的财产,Re Astor 落在第一道上。
第一道叫受益人原则。在确立这条原则的 1804 年判决里,英格兰掌卷法官 William Grant 说得最干脆:
There must be somebody, in whose favour the Court can decree performance.
必须有一个人,法院能为了他的利益下令履行。同一段里他还说,一种不受控制的处分权,那是所有权,不是信托。
第二道是反永续规则。写过这条规则经典专著的美国法学家 John Chipman Gray,这样给它定性:
The Rule against Perpetuities is not a rule of construction, but a peremptory command of law. … Its object is to defeat intention.
它的目的就是挫败立托人的意图。它不是解释规则,不负责替你揣摩立托人想干什么,它要做的就是打败他。规则本身的尺度是:任何权益,除非必须在「设立时某个在世之人去世后二十一年」之内确定归属,否则无效。一条人命,再加二十一年,大概就是你认识的人,再加上他们的孩子长大成人。
第三道由前两道推出来:普通法对非慈善目的信托能存续多久的限制。
1942 年,美国最高法院给这一整套规则定过调:
the dead hand rules succession only by sufferance.
意思是:死者之手能支配遗产的继承,只是出于法律的容忍。这是恩准,不是权利,立法机关随时可以收回。
Re Astor 之后七十年,一家公司在特拉华,为「全人类的长期利益」设立了一个非慈善目的信托。
这中间发生的,算不上法理的进步,是特拉华把这三道锁一道一道拧开了。
特拉华怎么让它合法,又让公众告不了它
Re Astor 在特拉华本来就没有约束力,那是英格兰法院的判决,谈不上被「推翻」。特拉华做的,是用成文法把这类信托背后的普通法规则一条条换掉。
先是受益人原则。12 Del. C. § 3556(1)–(2) 规定,只要宣示的目的不是不可能实现,这种信托就有效,没有可确定的受益人也不影响。这样一来,Roxburgh 那条「没人能执行,所以无效」的理由,在特拉华就不成立了。
不过 Re Astor 判无效还有第二个理由:目的写得太不确定。这一条特拉华没碰。§ 3556 只要求目的「并非不可能实现」,管的是能不能实现,不管确不确定。所以拿「目的不确定」去挑战这类信托,在特拉华仍然说得通,只是还没有公开判例这么做过。
再是永续规则。25 Del. C. § 503(a) 规定,信托持有的不动产权益,不会因为普通法的反永续规则、或任何限制非慈善目的信托存续期的普通法规则而无效;信托持有的动产权益,不会因为任何规则而无效。§ 503(b) 留了一个 110 年的期限,但只管不动产;§ 503(e) 又规定,公司、有限责任公司、合伙这类实体的权益不算不动产,不管实体本身有没有不动产。所以一个只持有股票的特拉华目的信托,连这 110 年的期限都管不到它。
锁拧开了,代价落在谁能执行它上。
§ 3556(3) 规定,对信托所宣示的目的「拥有超出一般公众利益之利益」的人,可以向衡平法院申请任命执行人,或者撤换已被提名、正在任上的执行人。条文没写「只有」,也没说别人不能申请。可这类信托本来就没有可确定的受益人,再加上这句授权,普通公众实际上进不了这道门。
这道门在 2008 年立法时就这么窄,我调出当年的原始条文核过,这句话一个字没改。2025 年的修法又做了三件事。
一是在这句话前面加了一个开关:Except as otherwise provided by the terms of the governing instrument,即除非治理文书另有规定。从此,连这道窄门也可以由治理文书关上。
二是新增一句,允许治理文书规定,只有执行人或某个特定的人能起诉执行信托。
三是在 § 3556(2) 末尾补了一句:除非治理文书另有规定,一个人不会仅仅因为从信托领过、或正在领取为推进宣示目的而发放的款项,就被当作受益人。拿了这个信托的钱,也不会因此变成受益人,自然也拿不到随之而来的诉权。后门也焊死了。
这三处,都是 2025 年才写进法典的。
法律给「永久绑定」留的另一条路,是慈善信托。走这条路,就得接受州总检察长的监督,也就是接受一个有 parens patriae(国家监护权)资格的公共原告。
历史上这类结构被拦下的那一次,靠的就是这个角色。2002 年,Milton Hershey School Trust 要卖掉好时公司的控股权。宾夕法尼亚州总检察长以 parens patriae 的名义,向孤儿法院(宾州处理遗产和信托事务的法院)申请特别禁令,9 月 4 日获准。9 月 18 日,宾州的上诉法院 Commonwealth Court 维持了这项禁令,但 Pellegrini 法官持异议,认为总检察长无权以 parens patriae 名义全面介入。判决里的一条脚注给这个词下过定义:
“Parens patriae powers” refers to the “ancient powers of guardianship over persons under disability and of protectorship of the public interest which were originally held by the Crown of England as ‘father of the country,’ and which as part of the common law devolved upon the states and federal government.”
「国家监护权」指「对无行为能力者的古老监护权和对公共利益的保护权,这些权力原本由作为『国父』的英格兰王室持有,作为普通法的一部分移交给了各州和联邦政府」。
OpenAI 那边,特拉华州司法部去年在一份新闻稿里这样描述自己的角色:
Under Delaware law, the Attorney General serves as the representative of beneficiaries of nonprofit entities (i.e., “all of humanity” in the case of OpenAI).
总检察长是受益人的代表,而在 OpenAI 这件事上,受益人是全人类。
这句话里总检察长坐的那个位置,在非慈善目的信托里是空的。
Anthropic 选的是非慈善目的信托,好处和坏处都是同一件事:没有公共监督。它想要永久,就绕开了法律为永久准备的那条路,因为那条路的代价,正是接受监督。
起作用的,都不在条款里
OpenAI 那五天推翻了我原来的标准。
Ben & Jerry’s 的例子说明了另一件事。2000 年 Unilever 收购 Ben & Jerry’s 时,同意保留一个独立董事会来守护品牌的社会使命,这是和 LTBT 最像的一个先例。后来 Unilever 和从它分拆出去的 Magnum 两次绕开这个董事会,用的都不是投票:2021 年,独立董事会决定停止在以色列占领区销售,2022 年 Unilever 越过董事会,把以色列业务卖给了当地授权商,冰淇淋照卖;2025 年 12 月,Magnum 改了章程细则,给董事加上九年任期上限,几位资深独立董事因此失去资格。想拆锁的人不去凑超级多数,他们改规则,或者绕过去。
让 Altman 五天回归的,是员工、客户和微软。拦住 Hershey 的,是一个有诉权的州检察长。
这些都不是条款。
所以我现在不太确定,这篇文章的问法对不对。「这个结构能不能约束它本该约束的一方」,这么问,是默认了约束来自条款。
要动 LTBT,得开董事会,得凑票,还得公开去做,而公开去做就有声誉代价。Fried 管这叫可控的好设计,我本来想叫它摩擦,而不是约束。我们说的是同一样东西,哪个说法更准,我到现在也没想清楚。
Anthropic 官网管它叫「实验」,还说不准备把它当作值得别人效仿的样板。这个定性,我觉得是诚实的。
最后说说 trust 这个词。它既是「信托」,也是「信任」。
正是这份信任,让 FT 把一位四个月前就离任的董事算进了现状,让哈佛的论文只引起草律师的转述、不去读条文,让几乎所有转引都带着一个归档件里没有的连字符。
招股书公开之后,如果信托协议属于非日常经营的重大合同,Anthropic 就得把它作为附件披露。Anthropic 6 月 1 日已经向 SEC 秘密递交了注册声明草稿。据《华尔街日报》9 月 18 日报道,上市目标从 10 月推迟到了 11 月;按 SEC 的规则,公开版最晚要在路演前 15 天提交。
我会去读。
本文如何完成
文件版本。文中引用的注册证书有两份。一份是特拉华州务卿 2024 年 5 月 20 日归档件(SR 20242293471,File Number 4860621,26 页),Zach Stein-Perlman 2024 年从州里调取后公开;另一份是 2025 年 3 月 7 日的版本(SR 20250960832),由 Drake Thomas 订购、2025 年 11 月上传。除非另外注明,文中的条款引文都取自 2025 年 3 月那一份。同一批上传的还有 2025 年 7 月 3 日的归档件(SR 20253269483),是目前能找到的最新一版,文中引的八段条款它和 3 月版逐字一致,授权股本增加到 1,790,472,959 股,T 类仍是 1,000 股。三份都是没有文字层的扫描件,我用 300dpi 渲染后做了 OCR,第 17 至 20 页和第 24、25 页逐字对照过页面图像。
没能做到的事。我没有联系 Anthropic 请它置评。正规媒体发这类稿子前,会先给对方回应的机会,再写上对方的回应,或者「未回应置评请求」,而「未回应」本身就是信息。这一步我做不到。
没能核实的事,逐条列出。
- Jay Kreps 离任的确切日期。他本人在 LinkedIn 宣布,Anthropic 未发公告。那条帖子的发布时间是 2026 年 5 月 22 日 10:03(美西时间),页面上只显示相对时间,这个时间是从帖子 ID 里解码出来的。帖子写的是「已经卸任」,实际卸任日可能更早。离任原因完全查不到,本文不做任何推测。
- 董事的归属。Anthropic 只在 Kreps 和 Hastings 的任命公告里写明由信托任命。Daniela Amodei 占信托席、Liddell 占普通股席,出自 Fried 与 Reiter 论文的脚注 291 和 294,Anthropic 没有公开确认过。
- 信托协议全文从未公开。文中关于它的一切,都来自三个间接来源:Anthropic 官网上的文字说明,起草律师在哈佛法学院公司治理论坛的文章,以及证书第四条 (D)4(c)(iii) 提到它的那句话。协议里的修改门槛、受托人的法定人数、执行人要持股多少和持有多久,全都不知道。
- 2025 年 7 月之后有没有新的归档件,我无法确认。州里的在线检索不提供 filing 列表,只能靠付费订购「现行有效全套含修正案」才知道。
- Re Astor 的页码。ICLR 的官方判例汇编我没能拿到(Law Reports 的衡平分庭卷在付费数据库里,BAILII 没收这个案子)。我能找到的最可靠的旁证是一篇同行评审学刊,它逐字复制了那段并把页码标为 542。文中因此不给页码范围。「衡平法院不承认它无法既执行又控制的信托」那一句我只在维基和若干学习网站上见过页码,没有可核的一手来源,所以正文没有引用它。维基那一页给的页码是 541–2 和 549,但它把案情写成 Waldorf Astor 去世后遗嘱被挑战,和判决的通行记述对不上,它的页码只能当线索。
- 特拉华成文法。12 Del. C. §§ 3556、3303,25 Del. C. § 503,8 Del. C. §§ 365、367,我都逐条对照了特拉华法典的官方文本;2025 年的修订,另外对照了会期法(85 Del. Laws c. 160)和 2008 年的原始条文(76 Del. Laws c. 254)。法典的编号和会期法不同:法典把各款编为 (1)–(8),会期法原文编的是 (a)–(h),内容一样。正文用的是法典编号。
- Hershey 的时间线。依据是 In re Milton Hershey School Trust, 807 A.2d 324 (Pa. Commw. Ct. 2002),判决后附了孤儿法院的命令原文。9 月 3 日是开庭听审,当天没有裁定;禁令命令的日期是 9 月 4 日;上诉 9 月 11 日辩论,9 月 18 日判决。另外 20 Pa.C.S. § 7203(d) 的现行文本是 2004 年修订后的版本,不是 2002 年的,正文因此没有引用条文原文。
- OpenAI 那两个总检察长办公室。加州和特拉华的依据不同,两边的文件也不是一回事,正文引的那句出自特拉华州司法部新闻稿。特拉华那份 Statement of No Objection 的文本本身未公开。常被引用的「控制权变更须提前 21 天通知」是加州谅解备忘录里的条款,不是特拉华的,正文没有写。
- 《金融时报》2026 年 9 月 4 日那篇有付费墙,我读的是 archive.today 的快照。腾讯新闻当天有中文译文,文中引到的几段它都译了。
- 创始人增设超级投票权一事,源头是 The Information 2026 年 8 月 18 日的报道(作者 Cory Weinberg、Valida Pau,付费墙,我读的是路透的转述),路透与彭博当天跟进转述。这不算三家各自独立证实。具体票比从未披露。
一处让步。文中关于 1,000 股和信托协议的那个核心读法,不是我先提出的。Zach Stein-Perlman 2024 年 6 月在脚注里写过骨架,正文里已经引了全文。